

Crises économiques et financières systémiques : se souvenir pour se préparer

©William Hessel
Liste des auteurs

Les crises économiques et financières sont inhérentes au système : tout comme les humains qui connaissent des phases de confiance, se transformant volontiers en euphorie, suivies de phases de dur retour à la réalité, les cycles économiques et financiers connaissent des périodes d’expansion conduisant à la suraccumulation (surinvestissement conduisant à des bulles) suivies de corrections (retours aux fondamentaux et éclatement de la bulle). Une crise ne se répète pas forcément à l’identique car, d’une crise à l’autre, tant l’investisseur que le régulateur apprennent… mais l’investisseur peut avoir la mémoire courte, tomber dans le déni (« cette fois, c’est différent »), tandis que celui trop prudent peut être contredit (l’espoir est régulièrement rattrapé par la réalité) : détecter une bulle est difficile. Tant les investisseurs que les régulateurs ne peuvent appréhender parfaitement le caractère inédit de certains paramètres (nouveaux produits financiers, nouvelle technologie, risque nouveau mal évaluable…). Les 2 grandes crises récentes, de nature systémique, la crise des subprimes en 2007-2009 aux Etats-Unis qui a débouché sur une crise financière mondiale, dite crise financière globale (CFG) et la crise des dettes souveraines en 2010-2012 qui s’est cantonnée à la zone euro ont connu un enchaînement typique en 5 actes :
- Un « péché originel » : une fausse croyance des investisseurs
- Un retour à la réalité débouchant sur une crise locale
- L’absence de solution pour endiguer la crise locale
- L’atteinte du système bancaire
- La contagion de la crise à la sphère financière et réelle (croissance, emploi)
Dans ce billet, nous rappelons les enchainements des deux crises systémiques, avant de se demander si le système s’est préparé à éviter cet enchaînement où pourrait couver la prochaine crise.
Acte 1 / Un « péché originel » : une fausse croyance des investisseurs
Les 2 crises ont débuté par une fausse croyance dans la décennie 2000 :
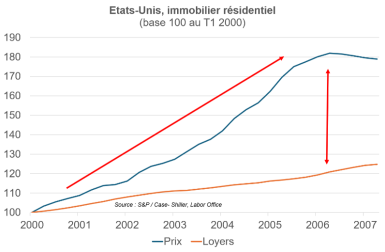
- Aux Etats-Unis, il y a eu une croissance démesurée du marché immobilier : entre 2000 et 2007, les prix ont été tirés à la hausse par une demande qui s’est renforcée et un optimisme qui s’auto-nourrissait. La demande d’immobilier était forte notamment parce que tirée à la hausse par un nouveau produit financier, les subprimes. Un crédit subprime est un prêt hypothécaire destiné à des ménages aux revenus modestes ou au profil financier fragile ; les banques distribuaient du crédit immobilier mais ne le gardaient pas dans leur bilan, donc sans les limites habituelles (ne prendre que le risque qu’on est capable de porter) : les crédits étaient regroupés et titrisés (crédits sortis des banques et vendus aux investisseurs). « La hausse du marché immobilier était ainsi installée et partie pour durer » : erreur. Il y a eu forte hausse des prix avant la crise (+80 % en 7 ans), plus forte que celle des loyers (+25 %). Le marché immobilier peut corriger et le profil rendement/liquidité/risque a été mésestimé par les acteurs financiers qui avaient ajouté au risque immobilier un risque financier (usage d’effet de levier).
©S&P / Case-Shiller, Labor Office
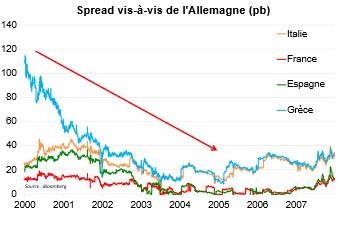
- En zone euro, après l’avènement de la monnaie unique, les primes de risques des dettes souveraines des pays membres se sont fortement réduites. Les investisseurs ont considéré, à tort, que la politique monétaire unique engendrait de facto une solidarité budgétaire donc qu’il ne convenait plus de discriminer le risque entre acteurs souverains : erreur. Aucun précédent, ni accord politique ou économique ou dispositif n’existait, et les investisseurs allaient en prendre conscience.
©Bloomberg
©.
Pour les investisseurs, il est très difficile de rester à côté de ces croyances. On le voit, ces dernières durent des années : rester en marge des bulles, c’est se priver de rendement, dégrader sa performance financière. Lorsque les prix sont déconnectés des fondamentaux (indice de bulle), longue est la période où il est difficile de savoir comment l’histoire va se finir : par de meilleurs fondamentaux (bulle « validée » donc qui n’est pas une bulle car elle n’éclate pas) ou par une baisse des prix (bulle qui éclate) ? La valorisation des actifs et des risques est faite quotidiennement par des acteurs très différents. Avoir raison sur l’existence d’une bulle n’est pas facile, avoir raison trop tôt n’est pas aisé. A contrario, crier à la « crise » est aisé, elle est une caractéristique inhérente au système, en définir le timing et les enchaînements précis l’est moins et c’est pourtant là que la valeur se situe et que les remèdes se dessinent.
Acte 2 / Un retour à la réalité débouchant sur une crise locale
La crise débute localement, par un renversement des croyances de l’acte 1 :
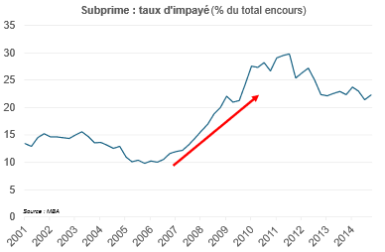
- Aux Etats-Unis, le cycle économique en surchauffe a poussé les autorités de politique monétaire à faire le travail nécessaire de rééquilibrage du cycle, c’est-à-dire à augmenter les taux d’intérêt directeurs. Tous les taux d’intérêt se sont tendus… engendrant une hausse des mensualités des ménages emprunteurs à taux variables. Il y a eu une hausse des impayés des ménages donc, en aval, pour les produits financiers issus de ces crédits, une décote. Les subprimes se sont révélés moins rentables et plus risqués que prévu. La crise de 2007-2009 est ainsi d’abord une crise privée, née de l’éclatement de la bulle des subprimes, fragilisant les détenteurs de ces actifs financiers.
©MBA
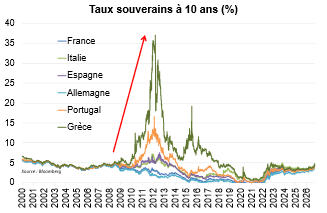
- En zone euro, la première décennie 2000 a vu le risque souverain augmenter :
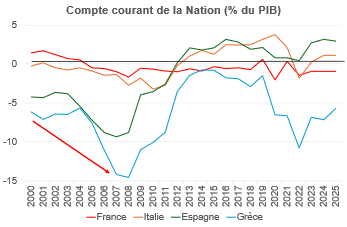
i) les déficits courants de certains pays se sont creusés, révélant que leur modèle économique n’était pas équilibré, en déficit, avec des besoins de financement croissants,
ii) dès 2004, il est apparu des manipulations de données des finances publiques grecques. Au sortir de la crise 2007-2009, les Etats sont davantage endettés pour contrer l’effondrement économique et financier et le déclencheur de la crise de la dette souveraine en zone euro est la falsification des comptes publics grecs : le déficit public, estimé à 5,6 % de PIB s’est révélé en fait plus élevé que prévu (15 %) avec une communication des autorités budgétaires rompant la confiance. Les investisseurs ont alors réinterrogé leurs croyances sur la dette souveraine et la crise a débuté par une vente des titres grecs.
©Bloomberg
Acte 3 / L’absence de solution pour endiguer la crise locale
La défaillance d’un acteur est commune dans la vie du cycle économique et financier, souhaitable parfois (destruction créatrice) et les effets collatéraux négatifs sont à enregistrer pour les actionnaires et détenteurs de dette de cet acteur, pertes dont ils sont responsables (actionnaires stratégiques) ou qu’ils ont pu compenser en amont par des taux d’intérêt élevés (créditeurs).
Dans les crises à forte dimension, les défaillances concernent des actifs qui sont disséminés chez une grande majorité d’investisseurs. Ainsi, sauf à trouver une solution « locale », un effet domino se met en place : pour contrecarrer le manque de liquidité ou de rendement des actifs au cœur de la crise, s’opère une vente d’actifs de meilleure qualité, rendement et liquidité. Le troisième acte est relatif à l’absence de solution contre cet effet domino.
- Aux Etats-Unis, les subprimes étaient dans de nombreux portefeuilles et au bilan d’investisseurs. Le 7 septembre 2008, la Fed et le Trésor ont mis sous tutelle du gouvernement (nationalisation) les acteurs américains du refinancement hypothécaire Fannie Mae et Freddie Mac, qui détenaient beaucoup de ces actifs, qui étaient des sociétés à capitaux privés cotées en Bourse mais remplissant une mission de service public décidée par le gouvernement américain. Cela n’a pas été suffisant. Les autorités ont aidé plusieurs banques qui avaient des problèmes de liquidité (comprendre : du patrimoine sain, mais des problèmes de trésorerie) mais n’ont pas voulu éviter la faillite de Lehman Brothers vu la faible qualité de ses actifs (banque insolvable). La banque était insolvable, n’a pas trouvé de repreneur, n’a pas trouvé de cadre légal ; la sauver aurait été discutable : le rendement ne peut être porté par l’actionnaire et le risque, donc les pertes, in fine par le contribuable, sinon tous les acteurs prendraient trop de risque (aléa moral).
- En Grèce, il n’y a pas eu de solution « locale » non plus. Un sauvetage urgent et à tout prix n’a pas été possible, parce que les conditions n’étaient pas réunies (présence de fonds de sauvetage dédiés, absence de capacité financière l’Etat grec, signal donné aux pays de la zone euro aux finances négligées). Un premier plan d’aide de 100 Md€ a été décidé le 2 mai par la troïka (CE, FMI, BCE), sur prêts du FMI et de pays de la zone euro mais il a dû être complété par d’autres (2012, jusqu’à 130 Md€ par un nouveau Fonds public européen de stabilité financière, le FESF, créé pour l’occasion ; 2015, jusqu’à 86 Md€ par le FMI européen nouvellement créé, le Mécanisme européen de stabilité, MES). Tous ces prêts ont été conditionnels à la restauration des finances publiques et à des réformes économiques précises. Trop tard, le mal était fait. Dès 2010, la défiance s’est propagée aux autres pays européens fragiles (Espagne, Portugal, Italie), aux banques et a ouvert des spéculations sur l’éclatement de l’euro. Le sauvetage qui a marqué la fin de la crise a été alors le message clair de Mario Draghi le 26 juillet 2012 : « Within our mandate, the ECB is ready to do whatever it takes to preserve the euro. And believe me, it will be enough. ». La confiance a été restaurée.
Acte 4 / L’atteinte du système bancaire
L’atteinte du système bancaire est une étape clé car c’est l’acteur qui fait le pont entre la finance et l’économie réelle (création monétaire et crédit aux ménages, entreprises…). Les banques sont entrées dans la crise des subprimes avec des bilans risqués, peu solides (sous capitalisés), portés par les hauts rendements et les belles réussites des années antérieures au prix de prises de risque en termes d’actifs détenus ou d’équilibre actif/passif dont on saura a posteriori que beaucoup ont été inconsidérées. Le système bancaire a été un amplificateur des crises.
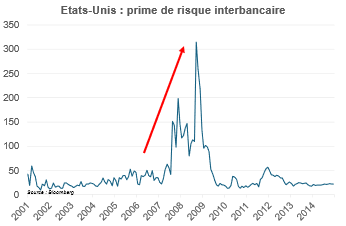
- Aux Etats-Unis, la faillite de Lehman a créé un effet domino de défiance entre acteurs bancaires mondiaux, car le marché des capitaux les relie tous les uns aux autres. Qui est fragile ? Qui détient des subprimes et qui est plutôt illiquide ou plutôt insolvable ? La défiance s’est installée, le marché des capitaux s’est fermé et de nombreuses banques se sont retrouvées en risque de liquidité : c’est le tournant de la crise qui fait d’une crise de l’immobilier une crise bancaire et une crise financière mondiale. Les économistes s’accordent à dire que la solution « locale » de sauvetage aurait été pertinente, mais cela ne dit rien des conséquences de ce contrefactuel (aléa moral…).
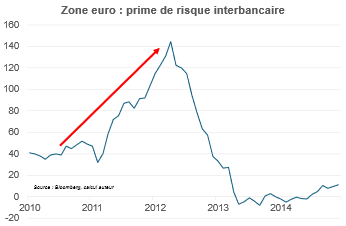
- En zone euro, l’attention est attirée aussi par la fragilité des acteurs détenteurs d’obligations souveraines. Les mêmes questions se posent (qui est fragile, qui détient les obligations en moins-value et qui est plutôt illiquide ou plutôt insolvable), le marché des capitaux se ferme. Le cercle vicieux entre banques et Etats est illustré (quand un Etat s’affaiblit, il affaiblit ses banques qui détiennent ses titres et si les Etas doivent les renforcer, ils creusent leur propre dette). La crise obligataire des Etats déclenche une crise bancaire et une crise financière européenne.
©Bloomberg
©Bloomberg, calcul auteur
Une crise systémique se caractérise par un phénomène local qui vient déteindre sur l’ensemble du système financier, en menaçant le bon fonctionnement de l’économie (financement, système monétaire…). Les banques sont l’acteur clé du caractère systémique des crises, de sorte que les régulateurs, depuis les crises, ont renforcé sensiblement la surveillance et les exigences de solidité des acteurs bancaires (cf. accords successifs de Bâle, création de l’union bancaire, mises en place de règles en cas de faillite des banques, supervision des 120 grandes banques européennes à partir de 2014 par la BCE).
Acte 5 / La contagion de la crise à la sphère financière et réelle (croissance, emploi)
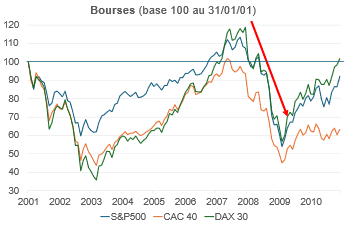
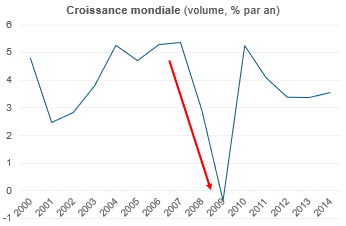
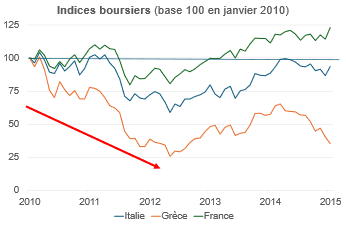
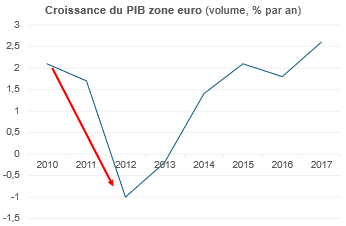
Les deux crises finissent par retourner le cycle des affaires (récession, faillites, destructions d’emploi, report des investissements, recul du bien-être…) : la crise des subprimes se répand au Monde, celle européenne reste cantonnée à la zone euro (les expositions des banques américaines à la dette européenne qui est sous pression sont mesurées).
©.
©.
©.
©.
En synthèse
| Grande crise financière 2007-2009 | Crise des dettes souveraines en zone euro en 2010-2012 | |
|---|---|---|
| Déclencheur | Sous-estimation du risque immobilier américain et mauvaise ALM de Lehman Brothers | Comptes publics grecs manipulés |
| Description | Crise des subprimes aux États-Unis, effondrement du marché hypothécaire puis crise bancaire mondiale avec forte emprise sur la sphère financière et réelle (récession…) | Doutes sur la soutenabilité des dettes souveraines de plusieurs États de la zone euro : Grèce, Irlande, Portugal, Espagne, Italie |
| Défaut | Faillite de Lehman Brothers (que le Trésor et la Fed n’ont pas voulu aider) le 15 septembre 2008 vu l’absence d’actifs sains en portefeuille | Réduction de 53,5 % de la valeur faciale des obligations détenues par les créanciers privés, avec une perte réelle nette de plus de 70 % (rééchelonnement…) |
| Transmission au secteur réel | Faillites bancaires, baisse des actions, gel du crédit interbancaire, récession et entrée en régime économique proche de la déflation | Spreads souverains en hausse, tension sur les banques détentrices de dette domestique, entrée en régime proche de la déflation |
| Rôle des banques | Au cœur de la crise : actifs toxiques, pertes, recapitalisations et garanties publiques | Boucle banques-souverains : pertes sur dette publique et besoin éventuel de soutien public |
| Réponses monétaires | Baisse forte des taux directeurs, injection de liquidité, garanties et achats d’actifs de la Fed | LTRO, OMT annoncé en 2012, puis QE et taux bas prolongés |
| Réponse budgétaire / institutionnelle | Sauvetage bancaire, plans de relance, garanties et réforme de la régulation | FESF, MES, programmes conditionnels et renforcement de la gouvernance de la zone euro |
| Risque extrême | Dépression mondiale et faillites bancaires systémiques | Défaut souverain, contagion et sortie d’un pays de la zone euro |
| Leçons | 1/ Une bulle qui éclate (sous-estimation du risque immo) a des conséquences sensibles, 2/ crise privée devient une crise macroéconomique et budgétaire mondiale : il faut renforcer la solidité des banques | 1/ Une crise de confiance et une sous-estimation du risque (souverain) ont des conséquences globales, 2/ l’union monétaire est incomplète et 3/ il faut renforcer la solidité des banques |
Quelle prochaine crise pourrait avoir une emprise aussi systémique ?
On voit d’abord que des dispositifs de réponse aux crises sont prêts, ont été étrennés, de sorte que l’écosystème semble davantage préparé qu’il ne l’était avant les 2 crises sous revue. A réfléchir avec la trame des crises précédentes :
- Existe-t-il un « péché originel », une fausse croyance des investisseurs ? La valorisation des actifs, l’adéquation rendement/risque est une gymnastique quotidienne des gérants d’actifs et analystes ; il y aura une prochaine crise, mais il ne faut pas faire de tous les signaux faibles des conclusions définitives. Les nombreux acteurs se penchent sur le sujet des risques potentiels. Pour un panorama exhaustif, les grands acteurs de références sont la BCE (Rapport sur la stabilité financière, Juin 2026), l’AMF (Cartographie des risques, Juin 2026), le FMI (Global Financial Stability Report, Octobre 2026), la BRI (BIS Quarterly Review, Septembre 2026), et la Fed (Financial Stability Report, Mai 2026).
En dehors des risques non économiques et financiers (géopolitique, cyber-risque, réchauffement climatique, sanitaire, poids des hedge funds…) susceptibles d’affecter la sphère économique et financière d’autant plus que la résilience en amont n’aura pas été organisée, nous sélectionnons 2 risques qui nous semblent devoir être surveillés de près ; ils sont d’origine américaine :
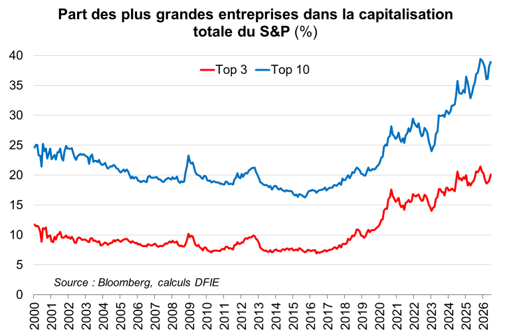
i) Le risque de bulle sur les actifs liés aux acteurs de l’IA. Les acteurs de l’IA concentrent aujourd’hui des capitaux de dette et de fonds propres dont, surtout côté actions, la valorisation interroge.
- Ce questionnement de la valorisation est classique pour des acteurs des nouvelles technologies : qui peut prévoir de quelle ampleur sera le déploiement de l’IA, la rentabilité des acteurs de la chaîne (tous ne seront pas gagnants), les dépenses et les gains de productivité des clients ?
- Aujourd’hui, il est, en pratique, ardu de mettre en cohérence l’ampleur de la levée des fonds, l’ampleur du chiffre d’affaires à réaliser pour les rentabiliser et l’ampleur des dépenses et les espérances de gains de productivité que les clients pourront faire : il y a un problème de bouclage. Cela peut aboutir à une bulle qui éclate (dévalorisation ; le timing dépend de la patience des investisseurs) ou au contraire par une réalité qui rattrape les espérances : des clients qui seront au rendez-vous, grâce à des gains de productivité qui seraient alors beaucoup plus puissants que ceux imaginés par la littérature économique.
- L’effet « contagion » serait d’autant plus marqué que le poids des acteurs de l’écosystème IA est croissant.
- L’épargne mondiale qui se concentre en fonds indiciels (ETF) réputés pour leur frais bas accentue, mécaniquement, la valorisation des entreprises
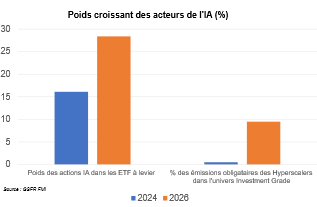
©GSFR FMI
©Bloomberg, calculs DFIE
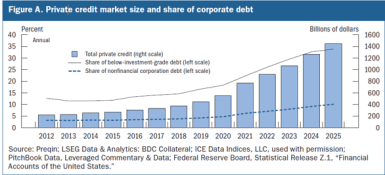
ii) Le crédit non bancaire. Des acteurs préfèrent passer outre le secteur bancaire et les marchés obligataires pour lever de la dette : ils transitent vers des acteurs non bancaires. Ce sont des actifs majoritairement non liquides : les sorties sont difficiles et les besoins de liquidité des détenteurs peuvent donc exiger les ventes d’autres actifs. Le marché gagne en poids : aux Etats-Unis, il représente 1 400 Md$, 10 % de la dette des entreprises américaines et ils sont concentrés sur les acteurs de l’IA.
©Preqin, LSEG Data & Analytics, PitchBook Data et Federal Reserve Board
- Quid du système bancaire ? Le secteur bancaire est exposé à ces risques et il sera toujours la courroie de transmission critique ; cependant,
i) comme le montre le point précédent, une grande partie du risque bancaire a été transférée au secteur non bancaire (désintermédiation par le shadow banking)
ii) quelques métriques montrent que, de leur côté, à force de régulation prudentielle et de multiples tests de résistance, les secteurs bancaires européens et américains se sont renforcés en termes de résilience aux chocs de liquidité et de solvabilité. Les ratios « CET1 » qui représentent la part des fonds propres des banques par rapport à leur risque, se sont améliorés (ex : de 12,5 % à 16 % entre 2014 et 2024 en UE) : les banques peuvent donc encaisser davantage de pertes sans mettre en danger leurs déposants ni devoir être secourues. Ce renforcement crée de la résilience pour toute l’économie mais a, logiquement, pour contrepartie et toutes choses égales par ailleurs, une prise de risque moindre des acteurs bancaires, ce qui pourrait nuire au financement des activités risquées : c’est ainsi que l’administration américaine plaide actuellement pour une baisse des exigences bâloises.
iii) Les banques centrales ont appris des crises et les dispositifs de mise à disposition de liquidités aux banques, à court et moyen terme, ont été renforcés, tout comme la coopération entre les grandes banques centrales.
iv) Le lien entre banques et actifs obligataires souverains s’est distendu : si les expositions des banques aux actifs souverains restent élevées (9,3 % des actifs), d’une part on constate une baisse relativement au CET1 (170 % en 2025 contre 190 % en 2014), le biais domestique s’est réduit de 39 % à 28 % (cf. The bank-sovereign nexus: securing progress by completing the banking union, Mai 2026).
Au total, tout en restant l’acteur clé qui fait d’une crise locale une crise systémique, il apparaît que la situation bancaire actuelle, tant en termes de solidité que de liquidité, est meilleure qu’avant les crises précédentes : le risque d’effet domino est moindre. Il y aura donc des crises mais des chocs de nature et d’ampleur équivalentes aux chocs initiaux des crises précédentes auraient des conséquences économiques et financières maintenant a priori moins négatives.
Conclusion : vigilance et agilité
L’histoire se répètera probablement : il y aura des crises au moins « locales », c’est sûr, mais l’enjeu est de savoir où couve le prochain « péché originel » (IA ? Crédit privé ? Une combinaison des deux ? Un choc non économique et financier ?) et si l’engrenage décrit précédemment pourra être brisé à temps. La surveillance des risques et le questionnement des valorisations sont des exercices permanents : c’est précisément quand le risque migre vers les zones les moins surveillées que les croyances s’installent le plus durablement. Prévoir le timing est impossible, c’est pourquoi il faut adjoindre à l’analyse de fond une forte agilité, de façon à maximiser sa résilience en cas de choc.